PMAY-U (Housing)
PMAY Urban explained: city housing scheme and PMAY-U 2.0
By Karan Sharma · Updated 25 August 2026 · 8 min read
PMAY-U शहर और कस्बों के लिए housing scheme है, यानी ग्रामीण PMAY-G का urban रूप। यह eligible शहरी परिवारों की घर पाने में मदद करती है। एक नया phase, PMAY-U 2.0, 2024 में approve हुआ, इसलिए यह guide बताती है यह अभी कैसे काम करती है।
PMAY-U eligible शहरी households को अलग-अलग components के through घर दिलाने में मदद करती है। PMAY-U 2.0, जो 2024 में approve हुआ, इसे कई साल तक चलाता है। आप online या urban local body से apply करते हैं, free।
PMAY-U क्या है
PMAY-U का पूरा नाम Pradhan Mantri Awas Yojana Urban है। यह 2015 में शुरू हुई थी, उन शहरी परिवारों के लिए जिनके पास अपना ठीक-ठाक घर नहीं है। जहां PMAY-G गांवों को देखती है और gram panchayat के ज़रिए चलती है, वहीं PMAY-U शहरों और कस्बों को देखती है और urban local body यानी नगर पालिका या नगर निगम के ज़रिए चलती है।
2024 में इसका नया चरण PMAY-U 2.0 मंज़ूर हुआ। अगर आप पिछले चरण में छूट गए थे, तो अब आवेदन इसी नए चरण के तहत होता है।
सबसे पहले यह समझें कि आप किस हिस्से में आते हैं
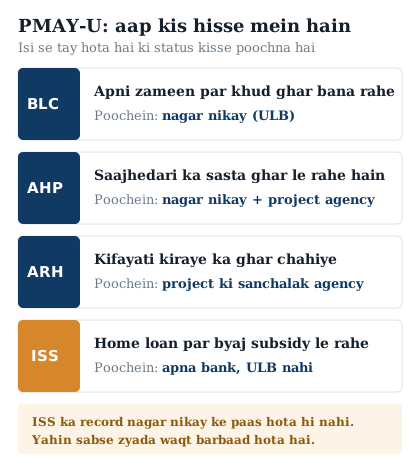
यह इस पूरी योजना की सबसे ज़रूरी बात है और यहीं सबसे ज़्यादा लोग उलझते हैं। PMAY-U एक ही रास्ते से नहीं चलती, इसके चार अलग हिस्से हैं जिन्हें vertical कहा जाता है। आप किस में आते हैं, इसी से तय होता है कि आवेदन कहां करना है, status किससे पूछना है और मदद कितनी मिलेगी।
| Vertical | किनके लिए | आवेदन और पूछताछ कहां |
|---|---|---|
| BLC, Beneficiary-Led Construction | जिनके पास अपनी ज़मीन है और वे उस पर खुद घर बनाना चाहते हैं | Urban local body, यानी नगर पालिका या नगर निगम |
| AHP, Affordable Housing in Partnership | जो साझेदारी में बने सस्ते घर लेना चाहते हैं | Urban local body और उस project की संचालक एजेंसी |
| ARH, Affordable Rental Housing | जिन्हें किफ़ायती किराये का घर चाहिए, जैसे काम के लिए शहर आए मज़दूर | संबंधित project या संचालक एजेंसी |
| ISS, Interest Subsidy Scheme | जो होम लोन ले रहे हैं और उस पर ब्याज सब्सिडी चाहते हैं | अपना बैंक या housing finance company, नगर निकाय नहीं |
अगर आप Interest Subsidy Scheme में हैं तो आपका case urban local body के पास नहीं होता, बल्कि आपके होम लोन देने वाले बैंक या housing finance company के पास रहता है। नगर निकाय के चक्कर लगाने से पहले अपने बैंक से बात करें, ज़्यादातर समय यहीं बचता है।
कितनी मदद मिलती है
सहायता की राशि इस बात पर निर्भर करती है कि आप किस vertical में हैं, इसलिए एक ही आंकड़ा सबके लिए सही नहीं होता।
| Vertical | सहायता का प्रावधान |
|---|---|
| BLC और AHP | प्रति इकाई ढाई लाख रुपये तक की सरकारी सहायता |
| ISS | पात्र EWS, LIG और MIG परिवारों को अधिकतम एक लाख अस्सी हज़ार रुपये तक की ब्याज सब्सिडी |
| ARH | यह किराये के घर उपलब्ध कराने वाला हिस्सा है, इसमें मदद का तरीका अलग है, project से पूछें |
ये प्रावधान समय-समय पर बदलते हैं। अपने लिए सही राशि हमेशा official portal से या अपने बैंक से पक्की कर लें, किसी सुनी-सुनाई बात पर भरोसा न करें।
पात्रता किस आधार पर तय होती है
पात्रता आय वर्ग पर आधारित है, मोटे तौर पर Economically Weaker Section, Low Income Group और Middle Income Group। इसके साथ एक बुनियादी शर्त यह है कि परिवार के नाम भारत में कहीं भी पहले से पक्का घर नहीं होना चाहिए।
आय की सटीक सीमाएं योजना तय करती है और वे बदलती रहती हैं, इसलिए हम यहां कोई संख्या नहीं दे रहे। मौजूदा सीमा official portal पर या urban local body में पूछकर देख लें, क्योंकि गलत आंकड़े के भरोसे आवेदन करने पर वह बाद में रद्द हो सकता है।
आवेदन कैसे करें
- पहले तय करें कि आप किस vertical में आते हैं, ऊपर की तालिका से यह साफ़ हो जाएगा।
- BLC या AHP में हैं तो official PMAY-U portal पर, या अपने urban local body या common service centre के ज़रिए आवेदन करें।
- ISS में हैं तो अपने बैंक या housing finance company से बात करें, आवेदन वहीं से चलता है।
- Aadhaar, आय से जुड़े कागज़ और बैंक खाते का ब्यौरा साथ रखें।
- आवेदन के बाद मिला assessment या application number कहीं लिखकर रख लें, status इसी से देखा जाता है।
किसी agent को पैसे देने की ज़रूरत नहीं है। जो व्यक्ति पैसे लेकर घर पक्का दिलाने का वादा करे, उससे दूर रहें। मंज़ूरी नियमों और verification से होती है, किसी की सिफ़ारिश से नहीं।
जो गलतियां सबसे ज़्यादा होती हैं
- गलत vertical में आवेदन कर देना, जिससे case शुरू से ही अटक जाता है।
- ISS वाले होते हुए नगर निकाय के चक्कर लगाना, जबकि record बैंक के पास होता है।
- Assessment या application number संभालकर न रखना, जिससे बाद में status ढूंढ़ना मुश्किल हो जाता है।
- Aadhaar और बैंक खाते का नाम अलग-अलग होना, इससे verification में अटकाव आता है।
- आवेदन करके भूल जाना, बीच-बीच में status देखते रहना ज़रूरी है।
PMAY-U और PMAY-G में फ़र्क
| PMAY-U | PMAY-G | |
|---|---|---|
| किसके लिए | शहर और कस्बे | गांव |
| कौन चलाता है | Urban local body | Gram panchayat |
| चयन कैसे | आवेदन और verification | सर्वे और Gram Sabha की मंज़ूरी |
| मदद का तरीका | vertical के हिसाब से अलग | निर्माण के चरणों पर किश्तें |
दोनों अलग योजनाएं हैं, इसलिए एक में आवेदन करने से दूसरे में नाम नहीं आता। आप गांव में रहते हैं या शहर में, इसी से तय होगा कि आपके लिए कौन सी सही है।
हिंदी में सारांश
पीएमएवाई-यू शहरी क्षेत्रों के लिए आवास योजना है, जो ग्रामीण पीएमएवाई-जी की तरह है पर नगर निकाय के ज़रिए चलती है। पात्रता आय वर्ग पर आधारित है और परिवार के नाम पहले से कहीं पक्का घर नहीं होना चाहिए। 2024 में इसका नया चरण पीएमएवाई-यू 2.0 शुरू हुआ।
सबसे ज़रूरी बात यह समझना है कि आप किस हिस्से में आते हैं। अपनी ज़मीन पर घर बनाना है तो बीएलसी, साझेदारी वाला सस्ता घर लेना है तो एएचपी, किराये का किफ़ायती घर चाहिए तो एआरएच, और होम लोन पर ब्याज सब्सिडी चाहिए तो आईएसएस। आईएसएस वालों का काम बैंक से चलता है, नगर निकाय से नहीं।
आवेदन पोर्टल पर, नगर निकाय में या सीएससी से किया जा सकता है। आधार, आय के कागज़ और बैंक खाता चाहिए। आवेदन नंबर संभालकर रखें। आवेदन बिल्कुल मुफ़्त है, किसी बिचौलिए को पैसे न दें।
Frequently asked questions
PMAY-U और PMAY-G में क्या फ़र्क है?
PMAY-U शहरों और कस्बों के लिए है और urban local body के ज़रिए चलती है। PMAY-G गांवों की योजना है और gram panchayat के ज़रिए चलती है। दोनों अलग हैं, एक में आवेदन करने से दूसरे में नाम नहीं आता।
PMAY-U 2.0 क्या है?
यह शहरी आवास योजना का नया चरण है जो 2024 में मंज़ूर हुआ। अगर आप पिछले चरण में छूट गए थे तो अब आवेदन इसी के तहत होता है।
कौन आवेदन कर सकता है?
तय आय वर्गों में आने वाले शहरी परिवार, जिनके नाम भारत में कहीं भी पहले से पक्का घर न हो। आय की मौजूदा सीमाएं official portal पर देखें, क्योंकि ये बदलती रहती हैं।
चार vertical कौन से हैं और मैं किसमें आऊंगा?
BLC अपनी ज़मीन पर खुद घर बनाने वालों के लिए, AHP साझेदारी में बने सस्ते घर लेने वालों के लिए, ARH किफ़ायती किराये के घर के लिए, और ISS होम लोन पर ब्याज सब्सिडी के लिए। आपकी स्थिति के हिसाब से तय होगा कि कौन सा आप पर लागू है, यह urban local body में पूछकर पक्का कर लें।
कितनी सहायता मिलती है?
BLC और AHP में प्रति इकाई ढाई लाख रुपये तक की सरकारी सहायता का प्रावधान है, और ISS में पात्र EWS, LIG तथा MIG परिवारों को अधिकतम एक लाख अस्सी हज़ार रुपये तक की ब्याज सब्सिडी। अपनी exact राशि portal या बैंक से confirm करें।
आवेदन के पैसे लगते हैं?
नहीं, आवेदन नि:शुल्क है। कोई agent पैसे लेकर घर पक्का दिलाने का वादा करे तो उससे दूर रहें, मंज़ूरी नियमों और verification से होती है।
This guide explains how to use the official government service. Yojana Disha is not affiliated with the Ministry of Rural Development. Always rely on nrega.dord.gov.in (formerly nrega.nic.in) for official data.